Actualités & Conseils

Comprendre pour mieux décider.

Des contenus pédagogiques pour décrypter simplement les sujets d’assurance, de protection et de patrimoine.

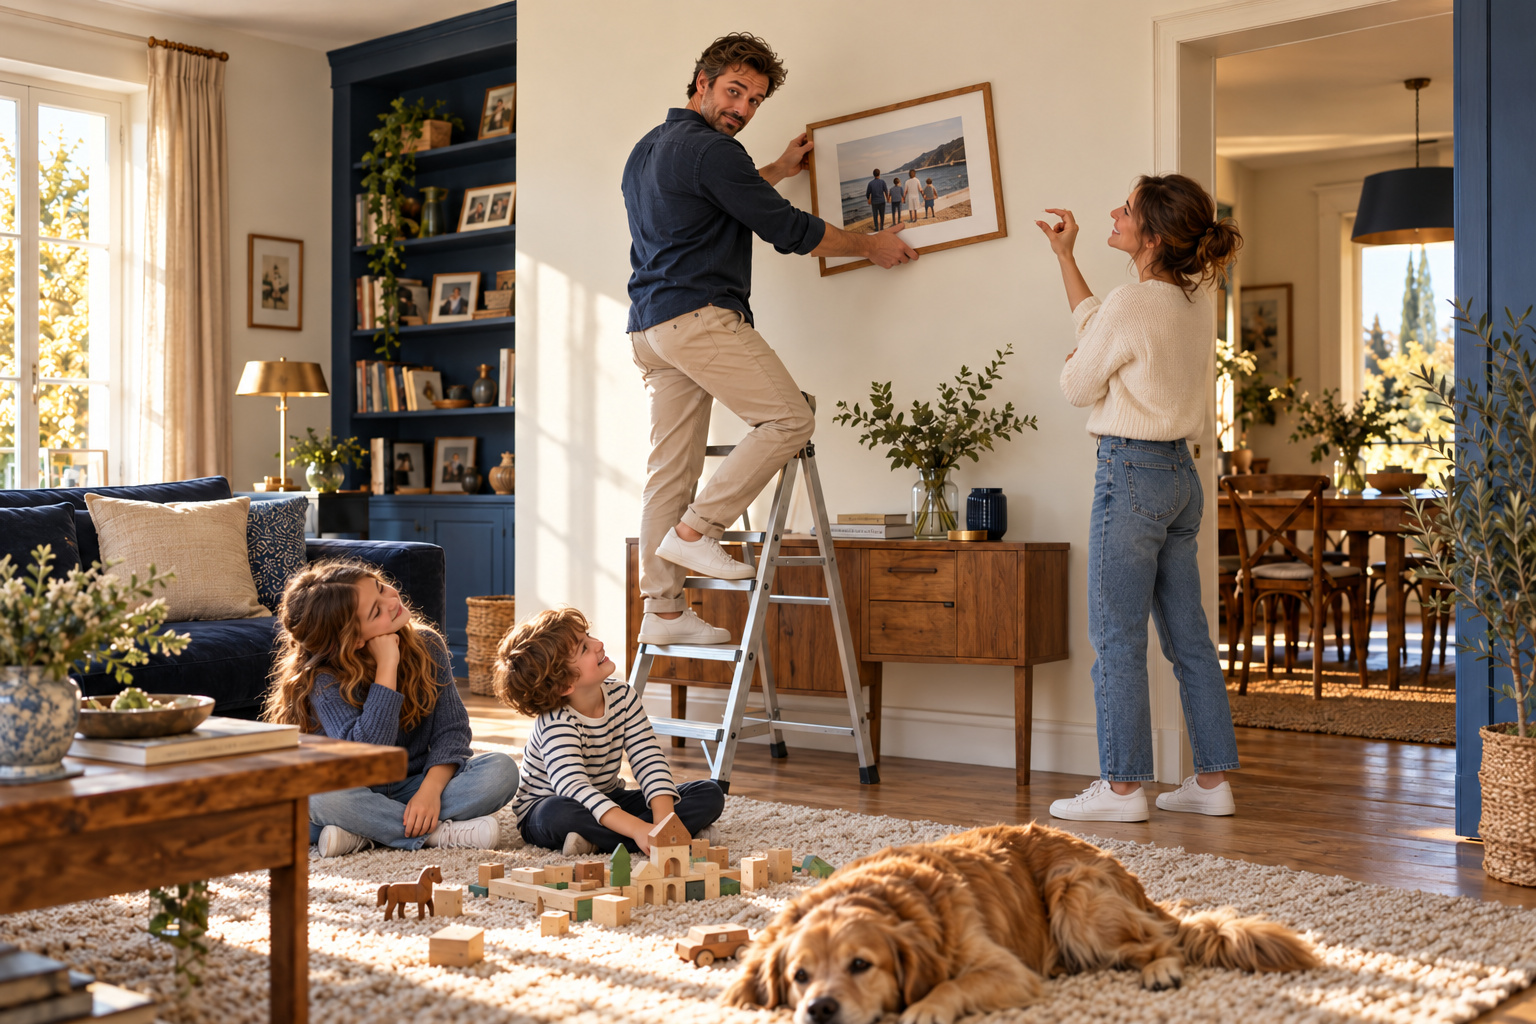
Une famille amusée conseille un papa sur son escabeau pour redresser un cadre de travers.

Le conseil du moment · Garantie des accidents de la vie

Pour le cadre de travers, on vous laisse gérer. Pour les accidents de la vie, parlons-en.

Un cadre à accrocher, toute la famille qui donne son avis… Les petits travaux du dimanche prêtent à sourire. Mais le quotidien réserve parfois des imprévus moins amusants que prévu. La garantie des accidents de la vie (GAV) mérite donc une place dans le bilan de protection de votre famille.

À quoi sert une GAV ?

Selon les événements et les garanties prévus au contrat, elle peut indemniser les conséquences d’un accident de la vie privée. Le remboursement des soins ne répond pas à lui seul à toutes les conséquences d’un accident : l’objectif est de vérifier comment votre famille serait protégée si des séquelles persistent.

Quatre points à regarder ensemble

  • Les personnes assurées : parents, enfants à charge et conditions d’âge, notamment dans une famille recomposée.
  • Le seuil d’intervention : le taux d’invalidité à partir duquel la garantie peut intervenir, selon l’évaluation prévue au contrat.
  • Les accidents couverts et les exclusions : les situations garanties doivent correspondre à votre quotidien.
  • L’indemnisation : ses modalités et ses plafonds, ainsi que les éventuelles garanties d’assistance.

Une offre famille à 19,30 € par mois

Parents + enfants de moins de 26 ans à charge, avec une garantie dès 1 % d’invalidité et jusqu’à 1 000 000 € de garantie, selon les conditions du contrat.

Vous avez déjà une ou plusieurs GAV ? Faisons le point sur les personnes couvertes, les garanties et le budget avant d’envisager un changement.

Prendre rendez-vous pour ma famille

Tarif et couverture soumis aux conditions de souscription et du contrat, notamment aux événements couverts, à l’évaluation de l’invalidité, aux plafonds et aux exclusions. Ce contenu ne remplace pas une étude personnalisée de vos besoins.

Professionnels · Saumur et Saumurois

Mutuelle collective pour une TPE : 7 points à vérifier avant de choisir

Participation de l’employeur, convention collective, dispenses, ayants droit, garanties et formalisme : une décision utile commence par un cadre clair.

Lire le guide pratique

Santé · Guides pratiques

Choisir selon votre situation, pas seulement selon un tarif

Des repères concrets pour comprendre les garanties, les bases de remboursement et les points à vérifier avant de changer de contrat.

TNS

Complémentaire santé des indépendants

Hospitalisation, famille, optique, dentaire, fiscalité et budget : six critères pour construire une couverture cohérente avec votre activité.

Lire le guide santé TNS
Seniors

Complémentaire santé à la retraite

Spécialistes, hospitalisation, 100 % Santé, audition et assistance : les garanties à comparer selon vos besoins réels.

Lire le guide santé senior

Protection de la famille

Votre prévoyance vous protège-t-elle réellement en cas d’arrêt de travail ?

Une évolution professionnelle, une hausse de revenus, un emprunt ou l’arrivée d’un enfant peuvent rendre vos anciennes garanties insuffisantes. Un point régulier permet de vérifier le niveau de revenus maintenu, la durée d’indemnisation, les exclusions et la protection de vos proches.

Ce premier éclairage ne remplace pas une analyse personnalisée. Il permet surtout d’identifier les questions utiles à poser avant de prendre une décision.

Faire le point sur ma situation

Assurance emprunteur · 6 min

Changer d’assurance emprunteur : quelles économies pouvez-vous réellement envisager ?

Depuis la loi Lemoine, un emprunteur peut changer d’assurance à tout moment et sans frais, sous réserve que le nouveau contrat respecte le niveau de garanties exigé par la banque. L’économie ne peut donc pas être annoncée à l’avance : elle dépend notamment du capital restant dû, de la durée du prêt, de l’âge, de la quotité assurée, du profil de risque et des garanties retenues.

Les quatre points à comparer

  1. Le coût restant, et pas seulement le tarif mensuel.
  2. L’équivalence des garanties demandées par la banque.
  3. Les exclusions, franchises et délais d’indemnisation.
  4. La quotité assurée pour chaque co-emprunteur.

La banque dispose de dix jours à compter de la réception d’un dossier complet pour répondre à une demande de substitution. Une étude comparative permet de chiffrer l’écart tout en vérifiant que la protection reste cohérente.

Étudier mon contrat

Les prochains thèmes

Un rendez-vous éditorial utile, sans surcharger l’accueil.

Épargne & patrimoine

Donner un objectif à son épargne disponible.

À venir

Retraite

Les questions à poser avant de choisir un dispositif.

À venir

Protection du foyer

Habitation, automobile et protection juridique : quand refaire le point ?

À venir

Professionnels

Maintien des revenus et protection du dirigeant.

À venir

Transmission

Organiser les capitaux pour protéger ses proches.

À venir

Santé & prévoyance

Comprendre les exclusions, délais et niveaux d’indemnisation.

À venir

Votre courtier dans le Saumurois

Un accompagnement de proximité à Saumur

Particuliers, professionnels et dirigeants peuvent être accompagnés à domicile, dans leur entreprise ou à distance, avec un interlocuteur unique basé à Gennes-Val-de-Loire.

Découvrir l’accompagnement à Saumur

Parlons de vos projets

À votre domicile, dans votre entreprise ou en visioconférence.

Prendre rendez-vous